Controle de faturamento e limite MEI: acompanhe seus clientes com o FiscalMEI
Aprenda a acompanhar o faturamento acumulado do MEI, calcular o percentual utilizado e observar o limite proporcional. Veja exemplos e como organizar esse controle no FiscalMEI.
Por Rafael Muniz Pacheco · CRC-PR 080870/O-3 · Atualizado em 15/10/2026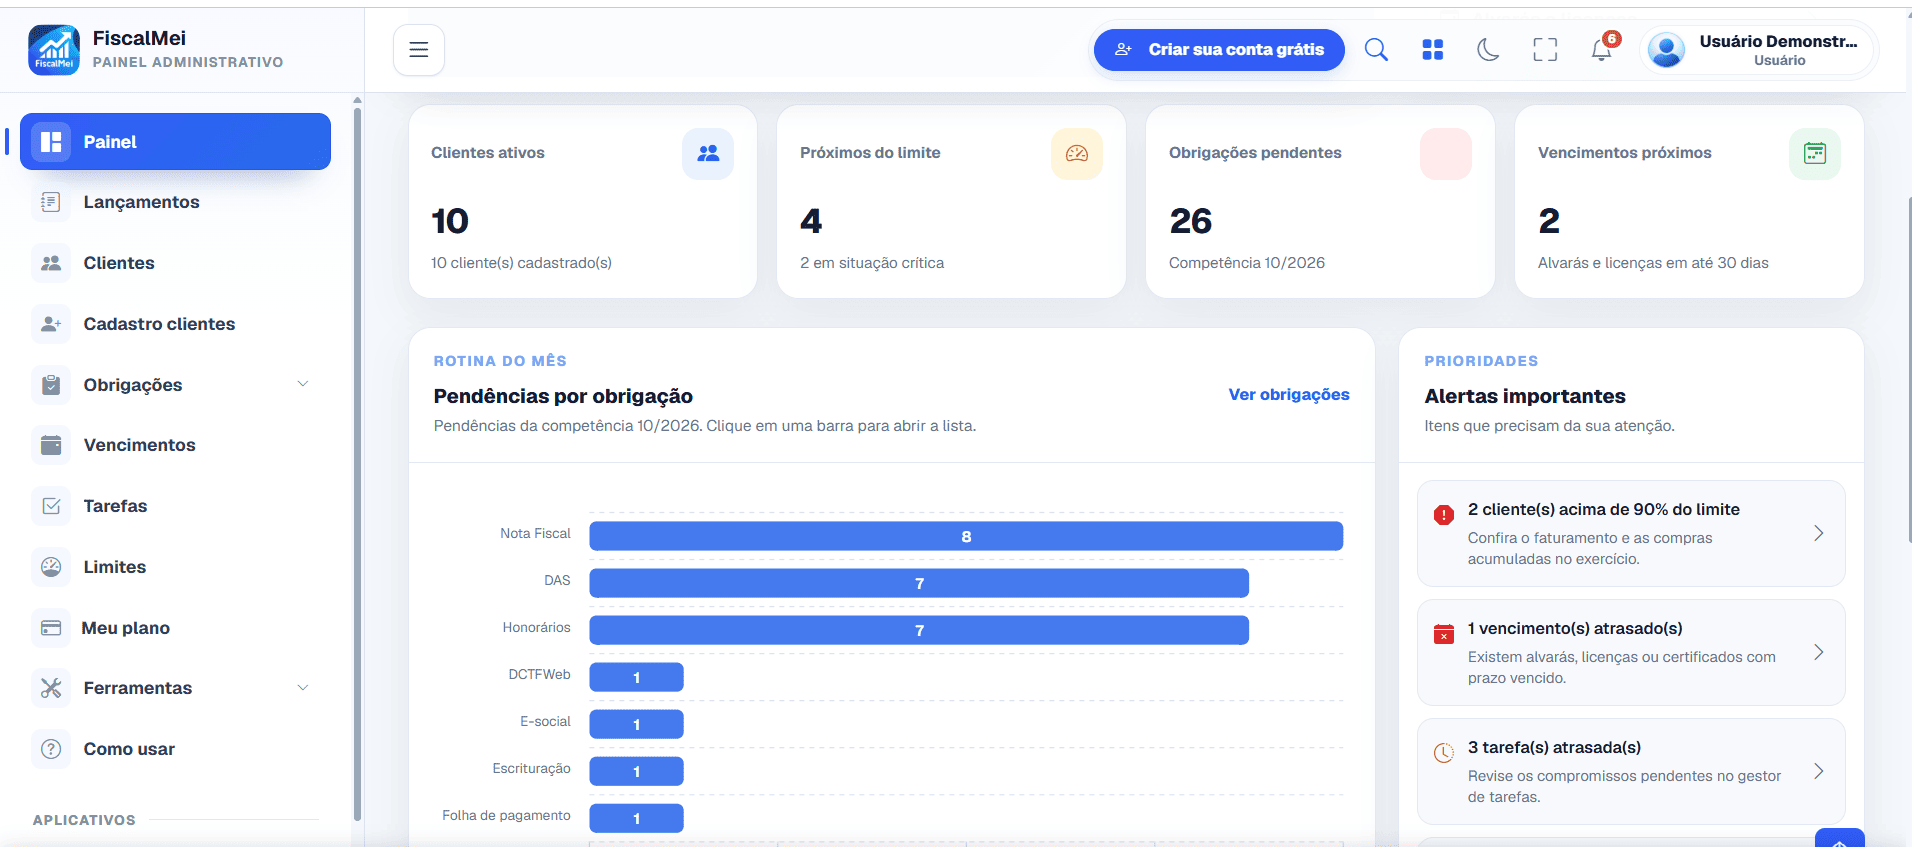
O controle de faturamento e limite MEI começa pelo registro das receitas de cada mês e pela comparação do acumulado com o limite aplicável à empresa. Para quem atende vários clientes, essa revisão ajuda a identificar quais casos precisam de orientação antes do fechamento anual.
O FiscalMEI oferece recursos para organizar os lançamentos e acompanhar limites por cliente. A seguir, veja um método de conferência, exemplos numéricos e os cuidados necessários para interpretar os resultados.
Qual limite usar no controle do MEI?
Na referência oficial consultada em 15 de outubro de 2026, o limite geral do MEI é de R$ 81.000 por ano. No ano de abertura, ele é proporcional aos meses entre o início da atividade e dezembro, contando a fração de mês como mês completo. O MEI Caminhoneiro possui limite próprio.
Confira o limite aplicável ao ano e à categoria antes de usar qualquer exemplo. A página oficial sobre o teto do MEI distingue a regra vigente das propostas de alteração. Uma proposta de aumento não deve ser tratada como limite já disponível para faturar.
Como organizar as receitas mês a mês?
Reúna os documentos e os demonstrativos do período. Confira a identificação do cliente, a atividade e o mês de referência antes de lançar os valores. Separe as receitas conforme a natureza da operação para facilitar as revisões seguintes.
A importação de notas pode ajudar no registro, mas é necessário verificar se o movimento da atividade está completo. Inclua as receitas mesmo quando houver dispensa de emissão de documento fiscal e evite somar duas vezes o mesmo valor ao combinar XMLs e informações manuais.
O serviço oficial do Relatório Mensal de Receitas Brutas orienta a organização mensal das informações e seu uso na preparação da declaração anual.
Como calcular o percentual do limite utilizado?
Depois de conferir os lançamentos, some as receitas do ano-calendário até o mês analisado. Para visualizar o percentual utilizado, divida o acumulado pelo limite aplicável e multiplique por 100.
Percentual utilizado = faturamento acumulado ÷ limite aplicável × 100.
Saldo até o limite = limite aplicável − faturamento acumulado.
Essas duas contas respondem a perguntas diferentes: quanto do limite foi utilizado e qual a diferença entre o limite e o valor já registrado. O saldo é um indicador de acompanhamento, não uma previsão do faturamento futuro.
Exemplo: MEI com R$ 60.750 de receita até setembro
Considere uma empresa fictícia sujeita ao limite geral de R$ 81.000, que já estava em atividade antes do início do ano e acumulou R$ 60.750 de receita até setembro.
Percentual utilizado: R$ 60.750 ÷ R$ 81.000 × 100 = 75%.
Saldo até o limite: R$ 81.000 − R$ 60.750 = R$ 20.250.
O escritório pode usar esses números para conversar com o cliente sobre o movimento esperado nos próximos meses. A revisão também precisa conferir se todas as receitas até setembro foram informadas.
Como uma projeção ajuda nessa conversa?
No mesmo exemplo, suponha que o cliente espere faturar R$ 8.000 em cada um dos três meses restantes. A projeção seria R$ 60.750 + R$ 24.000 = R$ 84.750, ou R$ 3.750 acima do limite usado no exemplo.
Essa é uma simulação de acompanhamento, sujeita ao movimento real. Ela indica que o contador deve analisar o caso e orientar o empreendedor sobre as consequências de um possível excesso. Os cálculos desta seção são exemplos didáticos; a projeção pode ser feita pelo profissional a partir das informações disponíveis.
Como funciona o limite proporcional no ano de abertura?
Considere outro exemplo fictício: um MEI sujeito à regra geral, aberto em julho de 2026. Para o limite de abertura, são seis meses até dezembro.
Limite proporcional: R$ 6.750 × 6 = R$ 40.500.
Se essa empresa tiver acumulado R$ 30.375, terá utilizado 75% do limite proporcional: R$ 30.375 ÷ R$ 40.500 × 100. A diferença até o limite será de R$ 10.125.
A conta mostra por que dois clientes com o mesmo faturamento podem exigir análises diferentes. Antes de comparar percentuais, confira a data de abertura e o limite que vale para cada empresa.
R$ 6.750 é um limite obrigatório para cada mês?
Na regra geral utilizada nos exemplos, R$ 6.750 representa a divisão do limite anual por 12 e serve ao cálculo proporcional do primeiro ano. Esse valor não cria, por si só, um teto isolado de vendas para cada mês.
O acompanhamento mensal permite observar a evolução da receita. A verificação do limite considera o ano-calendário ou a proporcionalidade aplicável ao início da atividade.
Erros que prejudicam o controle de faturamento
Conferir somente na época da declaração anual
Se a revisão fica para o ano seguinte, o escritório perde a oportunidade de conversar com o cliente durante o crescimento da receita. Uma frequência mensal ajuda a perceber mudanças no ritmo do negócio.
Confundir dinheiro recebido com receita da atividade
Uma transferência entre contas próprias não deve ser somada novamente como venda. Empréstimos, aportes e outros créditos precisam ser identificados e analisados conforme sua natureza. A conciliação exige entender a origem dos valores, em vez de apenas somar o extrato bancário.
Descontar despesas para comparar com o limite
O controle do limite usa a receita bruta aplicável, e não o lucro depois das despesas. Compras, aluguel e demais gastos têm sua importância na gestão, mas não devem ser abatidos do faturamento simplesmente para reduzir o valor comparado ao teto.
Manter períodos incompletos sem identificação
Se faltam informações, registre a pendência. Um total provisório pode transmitir uma falsa sensação de folga quando o cliente ainda não enviou parte do movimento.
Como o FiscalMEI ajuda a acompanhar os clientes?
O FiscalMEI reúne lançamentos de receitas e compras, importação de XMLs e visualização dos limites dos clientes. O contador pode usar esse acompanhamento para revisar os registros e identificar quem precisa de atenção.
Depois de atualizar os dados, confira os totais e utilize as informações para orientar o próximo atendimento. A interpretação depende do período, do enquadramento e da situação de cada empresa.
Explore a demonstração disponível no site do FiscalMEI para conhecer a organização das telas de lançamentos e limites.
O que fazer quando o MEI se aproxima ou ultrapassa o limite?
Primeiro, confirme os valores e o limite aplicável. Se houver excesso, a análise do desenquadramento e de seus efeitos considera o percentual excedido e se a empresa está no ano de abertura.
Consulte o capítulo 6 do Perguntas e Respostas MEI e SIMEI. Um alerta de proximidade serve para iniciar a revisão; ele não substitui a análise do caso nem a comunicação exigida quando houver desenquadramento obrigatório.
Comece pelo próximo fechamento
Escolha um cliente, confira a data de abertura, organize as receitas do ano e calcule o percentual utilizado. Depois, repita o processo na carteira e priorize os casos que exigem revisão.
Controle MEI sem planilhas
Conheça o FiscalMEI e organize a rotina dos seus clientes em um só lugar.
Criar conta grátis ↗Referências consultadas em 15/10/2026: Portal do Empreendedor, Ministério do Empreendedorismo e Perguntas e Respostas MEI e SIMEI, nos links indicados ao longo do texto. Os valores dos exemplos correspondem à regra geral indicada nesta data; revise o limite vigente ao aplicar o método em outro período.
Fontes oficiais
Teto do MEI:
https://www.gov.br/memp/pt-br/teto-do-mei
Serviço oficial do Relatório Mensal de Receitas Brutas:
https://www.gov.br/pt-br/servicos/baixar-relatorio-mensal-de-receitas-brutas
Perguntas e Respostas MEI e SIMEI:
https://www8.receita.fazenda.gov.br/SimplesNacional/Arquivos/manual/PerguntaoMEI.pdf
Controle MEI sem planilhas
Conheça o FiscalMEI e organize a rotina dos seus clientes em um só lugar.
Criar conta grátis ↗