Como evitar lançamentos duplicados no controle do MEI
Veja como identificar registros repetidos, conferir documentos e corrigir divergências no acompanhamento do faturamento do MEI.
Por Rafael Muniz Pacheco · CRC-PR 080870/O-3 · Atualizado em 18/10/2026
Lançamentos duplicados podem fazer o faturamento acompanhado parecer maior do que o valor correto. O erro costuma surgir quando a mesma informação chega por caminhos diferentes e é registrada novamente sem conferência.
Para evitar isso, mantenha uma referência da origem de cada registro e estabeleça uma rotina de revisão antes de acrescentar novos valores.
Onde a duplicidade pode começar?
Um cliente pode enviar a mesma nota em duas conversas. O escritório pode registrar um valor manualmente e, depois, receber um arquivo que contém a mesma operação. Também pode chegar um resumo mensal que já inclui documentos lançados separadamente.
Essas situações pedem conciliação das informações. Somar todas as fontes recebidas sem verificar sua composição pode contar a mesma receita mais de uma vez.
O que comparar antes de lançar?
Confira cliente, período, data, valor e identificação do documento quando disponível. Use mais de um critério: valores iguais não provam, sozinhos, que dois registros representam a mesma operação.
Verifique também a abrangência da informação. Um resumo pode representar várias operações, enquanto outro documento se refere a apenas uma delas.
Exemplo de registro manual e documento recebido depois
Imagine que uma operação de R$ 800,00 foi registrada a partir de uma informação enviada pelo cliente. Mais tarde, chega o documento correspondente à mesma operação.
Se o valor for acrescentado novamente, o acompanhamento mostrará R$ 1.600,00 para uma receita de R$ 800,00. O correto é identificar a correspondência e conferir o registro existente antes de incluir outro.
Os números são ilustrativos. A conclusão depende de confirmar que os materiais tratam efetivamente da mesma operação.
Como revisar um total que parece errado?
Delimite o período e compare os registros com as fontes utilizadas. Procure repetições, diferenças de data e informações que tenham sido apresentadas de forma consolidada.
Ao encontrar uma possível duplicidade, preserve a referência da análise. Não exclua um lançamento apenas porque o valor coincide com outro: duas operações legítimas podem ter o mesmo preço.
Como corrigir sem perder a explicação?
Depois de confirmar o erro, faça o ajuste pelo procedimento disponível na ferramenta e registre a justificativa no controle do atendimento. Revise os totais afetados e identifique se algum resumo enviado ao cliente precisa ser atualizado.
Se a informação foi utilizada em outro trabalho, avalie as consequências antes de considerar o caso encerrado.
Como aplicar a rotina no FiscalMEI?
Ao acompanhar os lançamentos do cliente, confira o período e os registros já existentes antes de inserir novas informações. Não presuma que toda duplicidade será identificada automaticamente.
Uma tarefa de revisão pode ajudar a acompanhar a divergência até que os documentos e os valores estejam conciliados.
Perguntas frequentes
Dois valores iguais são sempre duplicidade?
Não. Compare a identificação e o contexto das operações.
Posso somar um resumo mensal com todas as notas recebidas?
Primeiro, descubra se o resumo já inclui essas notas. As fontes precisam ser conciliadas para evitar contagem repetida.
Conheça o FiscalMEI na prática
Explore a demonstração com dados fictícios e veja como organizar o acompanhamento dos seus clientes. O FiscalMEI oferece plano gratuito para até 3 clientes, conforme as condições disponíveis no site.
Veja o FiscalMEI funcionando
Explore a demonstração e conheça a organização de clientes, faturamento e pendências.
Abrir demonstração ↗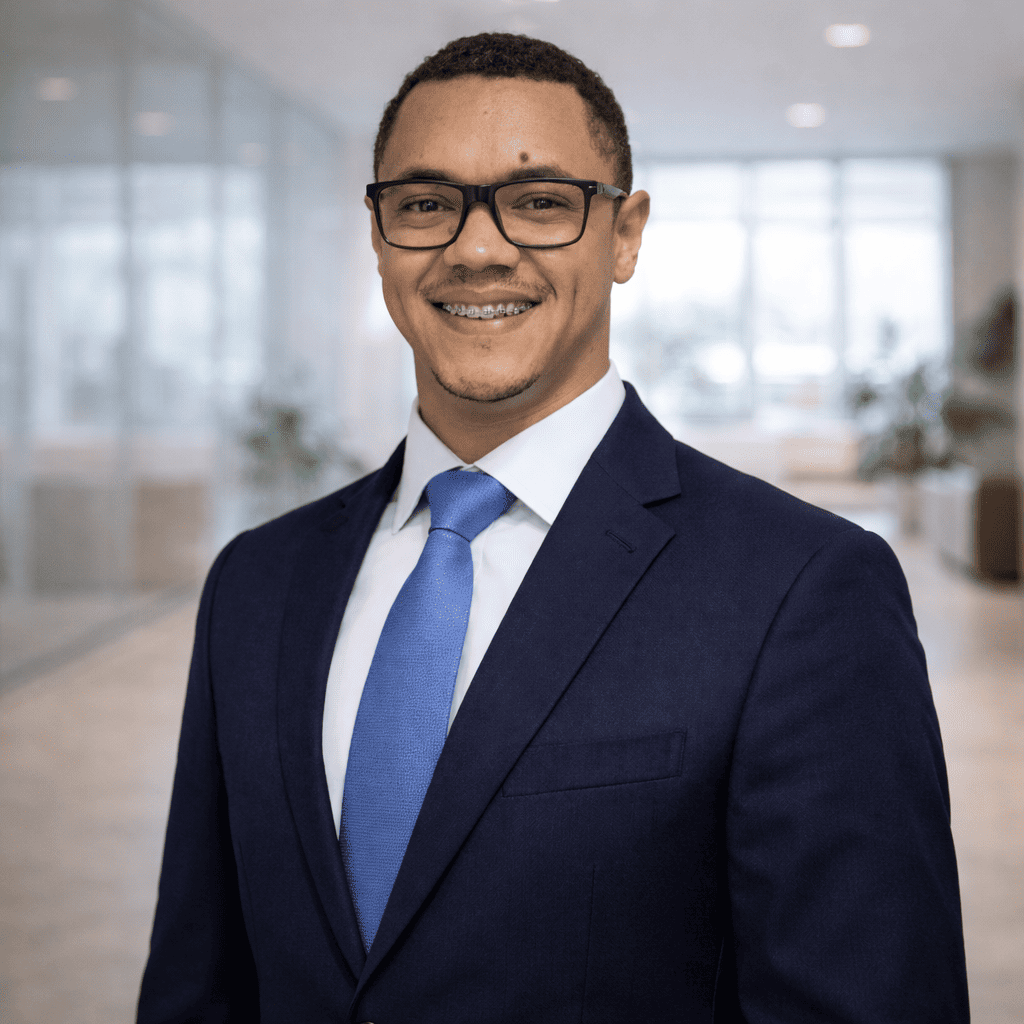
Veja o FiscalMEI funcionando
Explore a demonstração e conheça a organização de clientes, faturamento e pendências.
Abrir demonstração ↗