Fator R muda em 2027: entenda o novo período de cálculo da folha e da receita
A partir de 2027, muda o período utilizado no cálculo do Fator R do Simples Nacional. Entenda quais meses entram na folha e na receita, veja exemplos práticos e como essa mudança pode alterar o enquadramento entre os Anexos III e V.
Por Rafael Muniz Pacheco · CRC-PR 080870/O-3 · Atualizado em 30/09/2026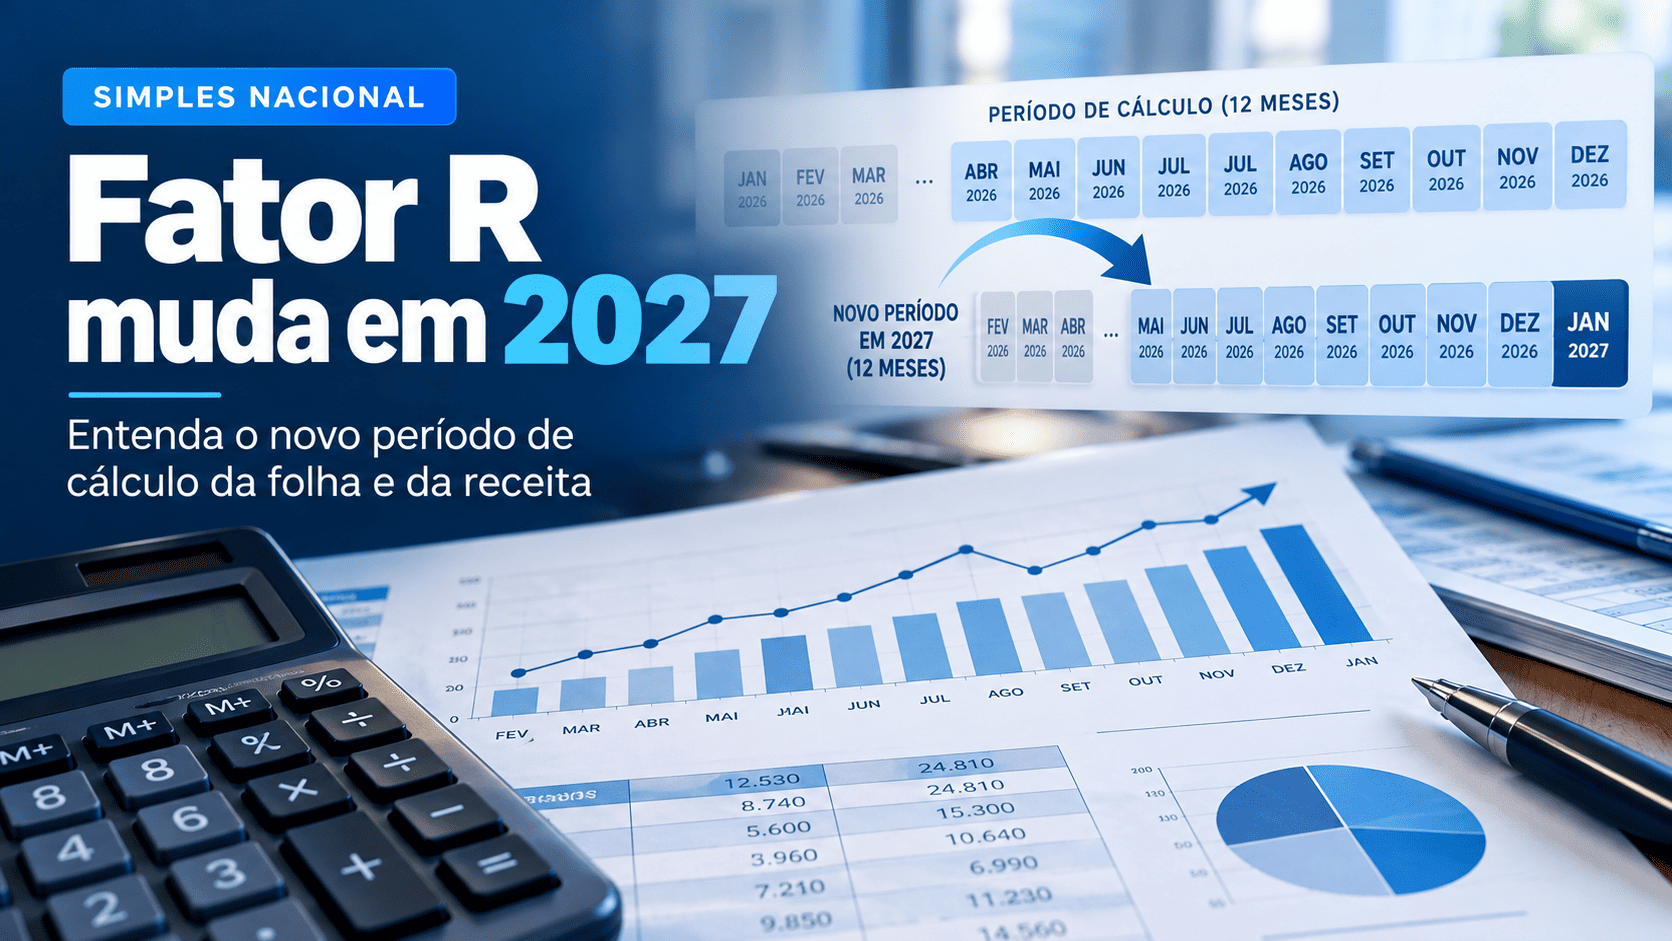
O cálculo do Fator R do Simples Nacional terá uma mudança importante a partir de 2027.
A Resolução CGSN nº 190/2026 alterou o período utilizado para considerar tanto a folha de salários quanto a receita bruta acumulada no cálculo.
Na prática, a janela de 12 meses será deslocada em um mês.
O que é o Fator R?
O Fator R é utilizado por determinadas atividades de prestação de serviços do Simples Nacional para definir se a tributação ocorrerá pelo Anexo III ou pelo Anexo V.
A fórmula básica continua sendo:
Fator R = Folha de salários ÷ Receita bruta
Quando o resultado for igual ou superior a 28%, a atividade sujeita ao Fator R é tributada pelo Anexo III.
Quando o resultado for inferior a 28%, a tributação ocorre pelo Anexo V.
A fórmula não mudou.
O que muda em 2027 é o período utilizado para chegar aos valores da folha e da receita.
Como era até 2026?
Pela regra anterior, eram considerados:
- a folha de salários, inclusive encargos, dos 12 meses anteriores ao período de apuração;
- a receita bruta acumulada dos 12 meses anteriores ao período de apuração.
Assim, para uma apuração referente a janeiro de 2027, pela sistemática anterior seriam considerados os valores de:
Janeiro de 2026 a dezembro de 2026.
Como fica a partir de 2027?
A nova regra passa a considerar:
- a folha de salários dos 12 meses antecedentes ao mês anterior ao período de apuração;
- a receita bruta dos 12 meses antecedentes ao mês anterior ao período de apuração.
Isso significa que o mês imediatamente anterior ao período de apuração deixa de fazer parte daquela janela.
Controle MEI sem planilhas
Conheça o FiscalMEI e organize a rotina dos seus clientes em um só lugar.
Criar conta grátis ↗Veja na prática como o cálculo muda
Vamos considerar uma empresa prestadora de serviços sujeita ao Fator R.
O período de apuração será janeiro de 2027.
Exemplo 1: como era até 2026
Pela sistemática anterior, para calcular o Fator R de janeiro de 2027 seriam considerados os 12 meses imediatamente anteriores:
Janeiro/2026 a dezembro/2026.
Vamos supor que nesse período a empresa tenha:
Folha de salários acumulada: R$ 72.000
Receita bruta acumulada: R$ 240.000
O cálculo seria:
Fator R = R$ 72.000 ÷ R$ 240.000
Fator R = 0,30
Fator R = 30%
Como o resultado é igual ou superior a 28%, a atividade sujeita ao Fator R seria tributada pelo Anexo III.
Exemplo 2: como fica a partir de 2027
Com a nova regra, primeiro devemos identificar o mês anterior ao período de apuração.
Período de apuração:
Janeiro/2027
Mês anterior:
Dezembro/2026
Agora devemos considerar os 12 meses antecedentes a dezembro de 2026.
O período passa a ser:
Dezembro/2025 a novembro/2026.
Imagine que, nessa nova janela, a empresa tenha:
Folha de salários acumulada: R$ 66.000
Receita bruta acumulada: R$ 240.000
O cálculo será:
Fator R = R$ 66.000 ÷ R$ 240.000
Fator R = 0,275
Fator R = 27,5%
Como o resultado ficou abaixo de 28%, a atividade sujeita ao Fator R seria tributada pelo Anexo V.
Comparando as duas regras
Regra até 2026:
Período considerado: janeiro/2026 a dezembro/2026
Folha acumulada: R$ 72.000
Receita acumulada: R$ 240.000
Fator R: 30%
Resultado: Anexo III
Nova regra a partir de 2027:
Período considerado: dezembro/2025 a novembro/2026
Folha acumulada: R$ 66.000
Receita acumulada: R$ 240.000
Fator R: 27,5%
Resultado: Anexo V
Por que o resultado mudou?
Observe que a fórmula continuou exatamente a mesma.
Antes:
R$ 72.000 ÷ R$ 240.000 = 30%
A partir de 2027:
R$ 66.000 ÷ R$ 240.000 = 27,5%
O que mudou foi a janela utilizada para formar a folha acumulada e a receita acumulada.
No exemplo, dezembro de 2026 deixou de entrar no cálculo de janeiro de 2027 e dezembro de 2025 passou a fazer parte da janela.
Isso pode alterar o resultado do Fator R.
E se a empresa aumentar a folha em dezembro?
Imagine que uma empresa faça novas contratações ou aumente consideravelmente a folha em dezembro de 2026.
Pela sistemática anterior, essa folha de dezembro já seria considerada no Fator R de janeiro de 2027.
Com a nova regra, dezembro de 2026 fica fora do cálculo de janeiro.
O aumento da folha não produzirá efeito imediato naquele período de apuração.
O mesmo raciocínio vale para a receita.
Se a empresa tiver uma receita muito alta ou muito baixa no mês imediatamente anterior, esse valor também não entrará imediatamente no cálculo do Fator R do mês seguinte.
O que muda na prática?
A mudança afeta os dois componentes utilizados no cálculo:
FS12 - folha de salários acumulada.
RBT12 - receita bruta acumulada.
Os dois períodos serão deslocados simultaneamente.
Por isso, empresas, contadores, planilhas e sistemas utilizados para calcular o Fator R precisarão considerar corretamente a nova janela.
Uma diferença de apenas um mês pode alterar o percentual encontrado e, em alguns casos, mudar o enquadramento entre os Anexos III e V.
Resumindo
Até 2026:
São considerados os 12 meses imediatamente anteriores ao período de apuração.
A partir de 2027:
São considerados os 12 meses antecedentes ao mês anterior ao período de apuração.
Exemplo para janeiro de 2027:
Regra anterior:
Janeiro/2026 a dezembro/2026.
Nova regra:
Dezembro/2025 a novembro/2026.
A fórmula do Fator R não muda.
O que muda é a composição dos 12 meses utilizados na folha e na receita.
Base legal
Resolução CGSN nº 140/2018, art. 26, incisos I e II.
Resolução CGSN nº 190/2026.
As alterações entram em vigor a partir de 1º de janeiro de 2027.
Controle MEI sem planilhas
Conheça o FiscalMEI e organize a rotina dos seus clientes em um só lugar.
Criar conta grátis ↗